Declaración de renta: debes declarar con ingresos desde 1.400 UVT; el plazo especial vence el 13 de noviembre
Debes declarar renta con ingresos desde 1.400 UVT o patrimonio sobre 4.500 UVT. El plazo ordinario cerró el 26 de octubre; el especial va al 13 de noviembre.
Publicado el 9 min de lectura
En esta nota
Debes presentar la declaración de renta por el año gravable 2025 si tus ingresos brutos de ese año llegaron a 1.400 UVT o si tu patrimonio bruto a 31 de diciembre de 2025 superó 4.500 UVT, con la UVT de referencia de $49.799 que indica la DIAN en su micrositio de renta1. El plazo ordinario corrió entre el 12 de agosto y el 26 de octubre de 2026 y ya cerró6. Sigue abierto solo el plazo especial del Decreto 1226 del 18 de agosto de 2026 para NIT terminados entre 01 y 26 con domicilio fiscal en la zona afectada por el sismo: la ventana va del 27 de octubre al 13 de noviembre de 2026 según los dos últimos dígitos del NIT, y los primeros tramos ya vencieron4.
Topes para saber si debes declarar
Basta con pasar un solo tope. Para el año gravable 2025, el micrositio de la DIAN lista estas condiciones1, que coinciden con las del artículo 1.6.1.13.2.7 en la versión del Decreto 2229 de 20232:
| Condición en 2025 | Quedas obligado si… | Norma o fuente |
|---|---|---|
| Responsabilidad de IVA | Eras responsable de IVA a 31 de diciembre de 2025 | Micrositio DIAN renta año gravable 2025 |
| Patrimonio bruto a 31 de diciembre de 2025 | Superior a 4.500 UVT | Art. 1.6.1.13.2.7 (Decreto 2229 de 2023) |
| Ingresos brutos | Iguales o superiores a 1.400 UVT | Art. 1.6.1.13.2.7 (Decreto 2229 de 2023) |
| Consumos con tarjeta de crédito | Superiores a 1.400 UVT | Art. 1.6.1.13.2.7 (Decreto 2229 de 2023) |
| Compras y consumos totales | Superiores a 1.400 UVT | Art. 1.6.1.13.2.7 (Decreto 2229 de 2023) |
| Consignaciones, depósitos o inversiones financieras | Superiores a 1.400 UVT en total acumulado | Micrositio DIAN renta año gravable 2025 |
Para quedar por fuera, una persona natural residente que no sea responsable de IVA tiene que cumplir la totalidad de los requisitos del numeral 2 del artículo 1.6.1.13.2.72. Ese artículo también cubre a los asalariados cuyos ingresos brutos vienen por lo menos en un 80 % de una relación laboral o legal y reglamentaria.
¿Y en pesos, cuánto es cada tope? La página de la DIAN los expresa en UVT, y para el año gravable 2025 se multiplican por $49.799. Hay un atajo más corto: en el micrositio de renta digitas tu número de cédula y el sistema te dice si debes declarar1 (para comparar con tu sueldo, sirve tener a mano el salario mínimo vigente en Colombia).
Qué UVT aplica a cada año gravable
El artículo 868 del Estatuto Tributario define la UVT como la medida de valor que permite ajustar los valores de las normas sobre impuestos que administra la DIAN5. Cambia cada año, y ahí se enreda mucha gente.
| Año gravable | UVT | Se declara | Norma o fuente |
|---|---|---|---|
| 2025 | $49.799 | En 2026 (plazo ordinario cerrado el 26 de octubre de 2026) | Micrositio DIAN renta año gravable 2025 |
| 2026 | $52.374 | El año que viene, desde el séptimo día hábil de agosto | Resolución 000238 del 15 de diciembre de 2025 (DIAN) |
La UVT de $52.374 rige durante 2026, según la Resolución 000238 del 15 de diciembre de 20256. Pero no mide los topes de la declaración presentada en 2026: para el año gravable 2025, la referencia que fija la DIAN es $49.7991.
Plazo ordinario: cerró el 26 de octubre
El calendario del año gravable 2025 fue del 12 de agosto al 26 de octubre de 2026, según el Comunicado de Prensa 128 de la DIAN6. Cada fecha salía de los dos últimos dígitos del NIT, sin el dígito de verificación, como fija el artículo 1.6.1.13.2.15 del Decreto 1625 de 2016, sustituido por el Decreto 2229 de 20232. Algunos tramos de esa tabla, definidos en días hábiles:
| Últimos dígitos del NIT | Vencimiento | Norma |
|---|---|---|
| 01 y 02 | Séptimo día hábil de agosto | Decreto 2229 de 2023 |
| 27 y 28 | Primer día hábil de septiembre | Decreto 2229 de 2023 |
| 67 y 68 | Primer día hábil de octubre | Decreto 2229 de 2023 |
| 99 y 00 | Décimo séptimo día hábil de octubre | Decreto 2229 de 2023 |
Los residentes en el exterior tuvieron esos mismos plazos6. Con un saldo a pagar inferior a 41 UVT, el pago vencía el día del plazo de presentación, en una sola cuota, según el artículo 1.6.1.13.2.472.
Plazo especial por el sismo del 10 de agosto
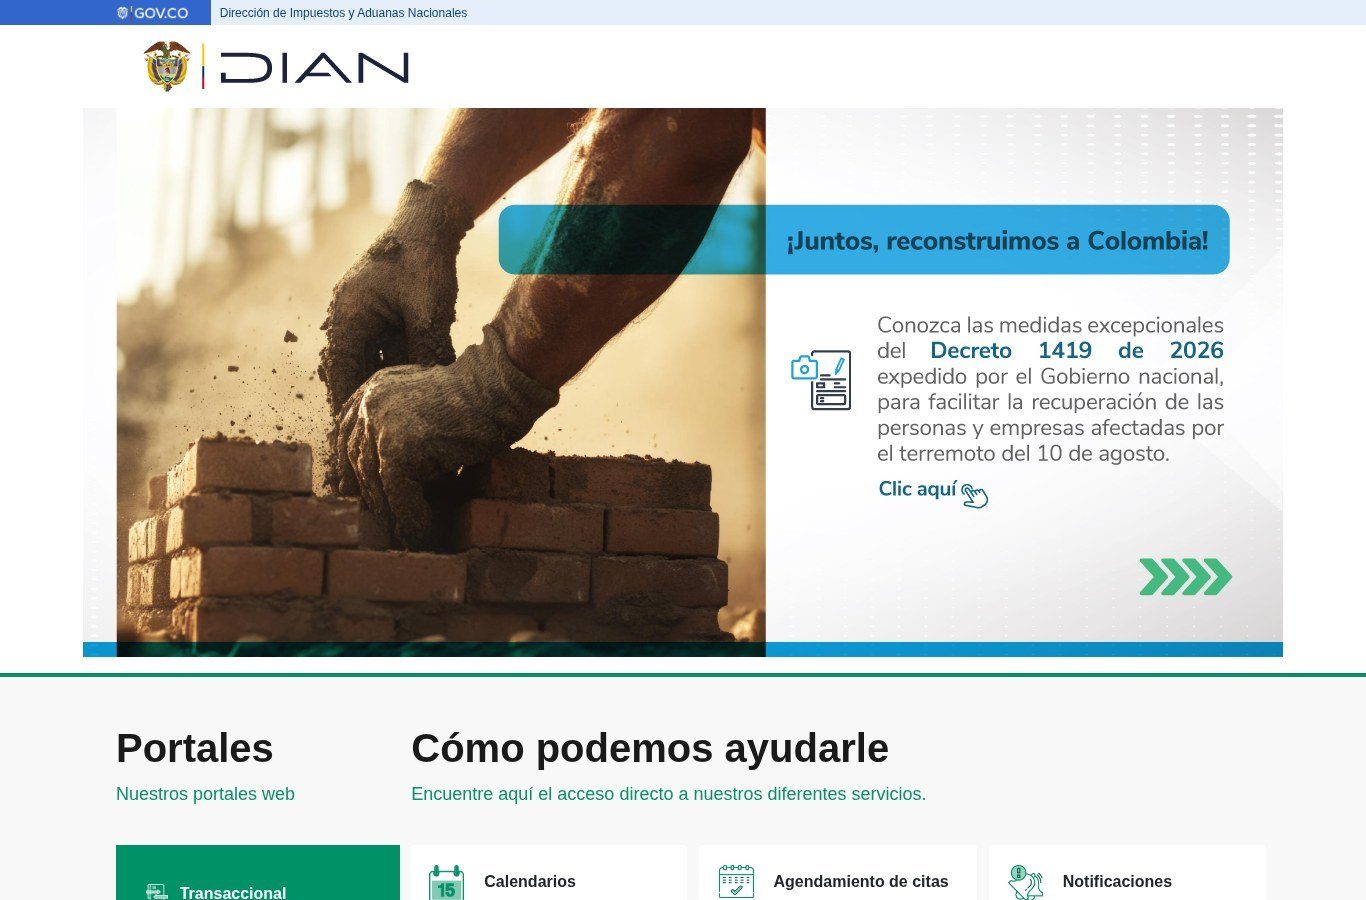
El sismo de magnitud 7,4 y 96 kilómetros de profundidad registrado en San José del Palmar (Chocó) llevó al Gobierno a expedir el Decreto 1226 del 18 de agosto de 2026, que rige desde el 19 de agosto de 20263. El 21 de agosto de 2026 la DIAN estimó que cerca de 308 mil contribuyentes tienen plazo adicional4.
A quién cubre
- Personas naturales y sucesiones ilíquidas con NIT terminado entre 01 y 26 y domicilio fiscal en municipios de Risaralda, Valle del Cauca, Chocó, Quindío, Caldas y Cauca4.
- Quienes ya estaban obligados antes del decreto: presentan sin intereses moratorios ni sanciones.
- Los inscritos por primera vez en el RUT con domicilio en los municipios beneficiarios.
- La declaración de activos en el exterior, que sigue los mismos plazos especiales3.
El domicilio que cuenta es el informado en el RUT a 10 de agosto de 2026, aunque te hayas mudado después. Ninguna disposición del decreto aplica a los Grandes Contribuyentes (ni una sola, lo dice el texto sin matices)3.
Fechas del plazo especial
Según la DIAN, la ventana va del 27 de octubre al 13 de noviembre de 2026, según los dos últimos dígitos del NIT4.
| Últimos dígitos del NIT | Vencimiento especial | Norma |
|---|---|---|
| 1 y 2 | Décimo octavo día hábil de octubre (ya pasó) | Decreto 1226 de 2026 |
| 9 y 10 | Primer día hábil de noviembre | Decreto 1226 de 2026 |
| 25 y 26 | Noveno día hábil de noviembre (cierre de la ventana, 13 de noviembre de 2026) | Decreto 1226 de 2026 |
Los tramos intermedios se cuentan en días hábiles de noviembre, con festivos de por medio: confirma tu fecha exacta en el calendario de la DIAN antes de dejarlo para el último día.
Cómo comprobar si eres beneficiario
- Descarga tu RUT y busca la casilla 12, donde aparece la dirección seccional de tu domicilio fiscal4.
- Revisa las casillas 39, 40 y 41: departamento, municipio y dirección principal.
- Mira los dos últimos dígitos de tu NIT, sin el dígito de verificación; tienen que estar entre 01 y 26.
- Presenta y paga antes del vencimiento de tu tramo.
Cómo presentar la declaración
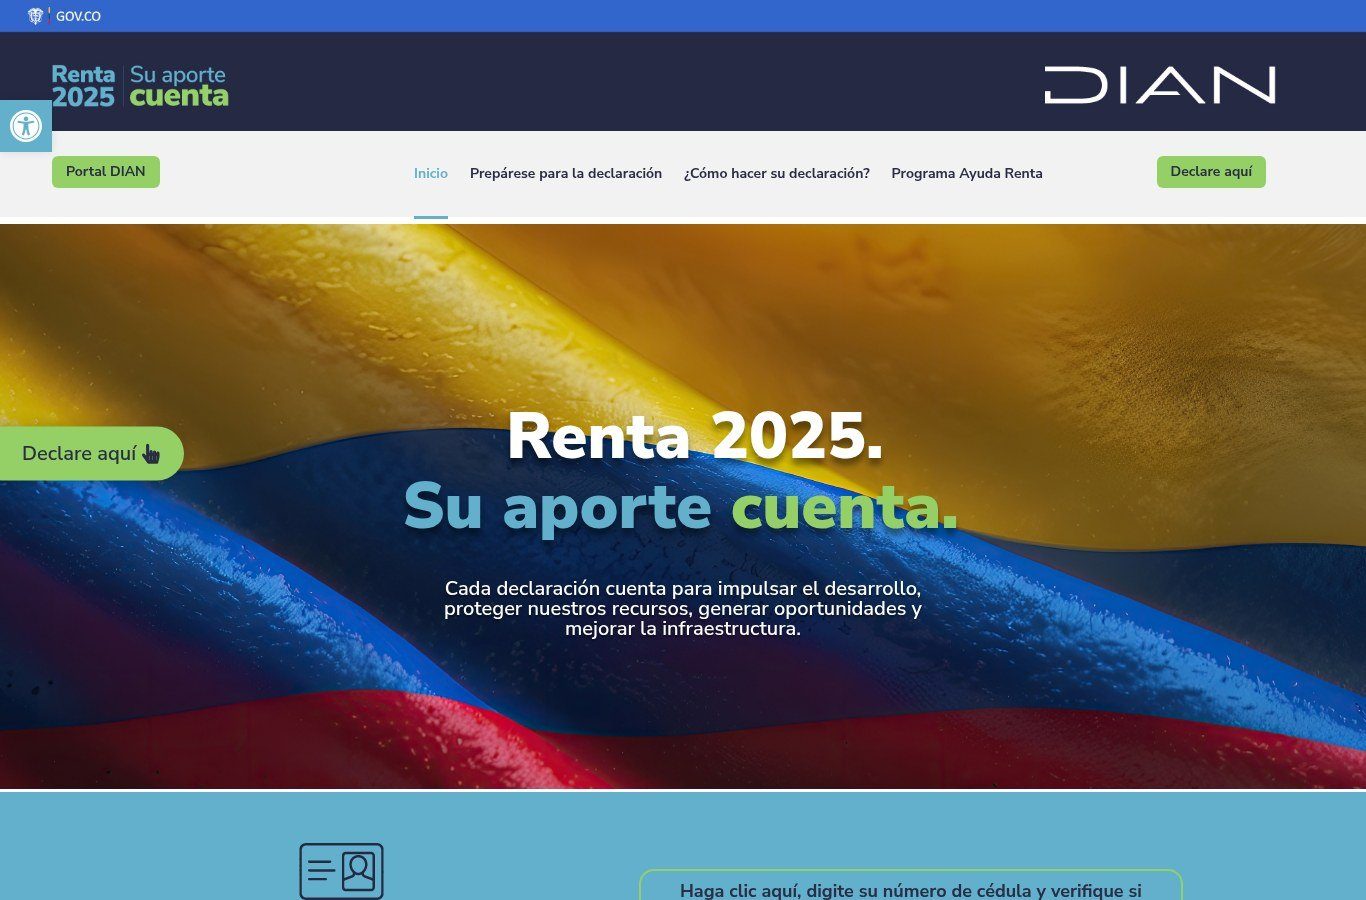
- Entra al micrositio de renta de la DIAN y digita tu cédula para verificar si debes declarar1.
- Repasa las secciones «Prepárese» y «Cómo hacer su declaración» del micrositio, y entra por el botón «Declare aquí».
- Usa el formulario 210 si eres residente o el 110 si no lo eres.
- Si quieres hacer el aporte voluntario por el sismo, diligencia la casilla 141 del formulario 210 o la casilla 117 del formulario 1104.
- Si el saldo a pagar es inferior a 41 UVT, paga el día del vencimiento, en una sola cuota.
- Si tus activos en el exterior superaban 2.000 UVT al 1 de enero de 2026 (más de $104.748.000), presenta también esa declaración6.
Si se te pasó el plazo
¿Qué pasa si no presentaste antes del 26 de octubre de 2026 y no estás en la zona del sismo? La declaración se presenta igual, fuera de plazo. El alivio sin intereses moratorios ni sanciones del Decreto 1226 de 2026 cubre solo a los beneficiarios del plazo especial3, así que fuera de ese grupo no hay alivio: pregunta en la DIAN o a un contador cuánto cuesta presentar tarde antes de hacerlo.
El año gravable 2026
Lo que ganes y gastes en 2026 se declara el año que viene. Las fechas siguen la regla que el Decreto 2229 de 2023 dejó fija desde agosto de 2024 y para cada año siguiente: el plazo arranca el séptimo día hábil de agosto y termina el décimo séptimo día hábil de octubre6. Los topes del artículo 1.6.1.13.2.7 están en UVT del año gravable, y para 2026 esa UVT es de $52.374, fijada por la Resolución 000238 del 15 de diciembre de 2025.
Más guías de este tipo en la sección de trámites.
Fuentes
Fuentes consultadas el 2 de noviembre de 2026:
- DIAN, «Declaración de Renta Personas Naturales 2025» (condiciones para estar obligado a declarar por el año gravable 2025, UVT de referencia de $49.799 y consulta por cédula).
- DIAN, Compilación Jurídica, «Decreto 2229 de 2023» (plazos en días hábiles según los dígitos del NIT, artículo 1.6.1.13.2.15; requisitos para no declarar, artículo 1.6.1.13.2.7; pago con saldo inferior a 41 UVT, artículo 1.6.1.13.2.47; umbral de activos en el exterior).
- DIAN, Compilación Jurídica, «Decreto 1226 de 2026» (plazos especiales por el sismo del 10 de agosto de 2026; decreto del 18 de agosto de 2026, vigente desde el 19 de agosto de 2026).
- DIAN, «Comunicado de Prensa No. 105» (beneficiarios del plazo especial, ventana del 27 de octubre al 13 de noviembre de 2026, casillas del RUT y del aporte voluntario; 21 de agosto de 2026).
- DIAN, Compilación Jurídica, «Resolución 238 de 2025 DIAN» (definición de la UVT del artículo 868 del Estatuto Tributario).
- DIAN, «Comunicado de Prensa No. 128» (UVT de $52.374 para 2026, Resolución 000238 del 15 de diciembre de 2025; calendario de renta del 12 de agosto al 26 de octubre de 2026; activos en el exterior).
Imágenes: captura de micrositios.dian.gov.co del 2 de noviembre de 2026; captura de dian.gov.co del 2 de noviembre de 2026; Peter Angritt (CC BY-SA 4.0, Wikimedia Commons).
Guía informativa; no reemplaza la asesoría de un contador ni de la DIAN.
¿Encontraste un error? Escríbenos a [email protected].
Preguntas frecuentes
¿Qué UVT se usa para saber si debo declarar por el año gravable 2025?
La DIAN indica en su micrositio de renta que la UVT de referencia para el año gravable 2025 es de $49.799. La de $52.374, fijada por la Resolución 000238 del 15 de diciembre de 2025, rige durante 2026 y se usa para el año gravable 2026, que se declara el año que viene.
¿Cómo sé si me toca el plazo especial por el sismo?
Revisa la casilla 12 de tu RUT, que muestra la dirección seccional de tu domicilio fiscal, y las casillas 39, 40 y 41, con departamento, municipio y dirección principal. Cuenta el domicilio informado en el RUT a 10 de agosto de 2026, y tu NIT tiene que terminar entre 01 y 26.
¿Qué dígitos del NIT definen mi fecha de vencimiento?
Los dos últimos dígitos del NIT, sin tener en cuenta el dígito de verificación, según el artículo 1.6.1.13.2.15 del Decreto 1625 de 2016, sustituido por el Decreto 2229 de 2023. Por ejemplo, los NIT terminados en 01 y 02 vencían el séptimo día hábil de agosto.
¿Dónde hago el aporte voluntario por el sismo en la declaración?
En la casilla 141 del formulario 210 si eres residente, o en la casilla 117 del formulario 110 si no eres residente, según el Comunicado de Prensa 105 de 2026 de la DIAN. El aporte va en la propia declaración de renta, sin un trámite aparte.
¿Debo presentar la declaración de activos en el exterior?
Es obligatoria cuando el valor patrimonial de esos activos al 1 de enero del año a declarar supera 2.000 UVT; al 1 de enero de 2026 eso equivale a más de $104.748.000, según la DIAN. Su plazo ordinario fue entre el 12 de agosto y el 26 de octubre de 2026, y el plazo especial por el sismo también la cubre.
Redacción Saber Hoy
Equipo editorial de saberhoy
Notas sobre educación, economía, salud, viajes, tecnología y otros temas de todos los días, escritas para responder preguntas concretas.
Quiénes somos →